22°C 38°C
Nova Alvorada do Sul, MS
O avanço do endividamento das famílias brasileiras e a pressão sobre o orçamento doméstico colocam o acesso ao crédito no centro das discussões sobre consumo, varejo e perspectivas econômicas para o país. Às vésperas do segundo turno das eleições presidenciais, o desafio é conciliar a ampliação das oportunidades de compra com mecanismos que permitam ao consumidor assumir compromissos compatíveis com sua capacidade de pagamento.
Dados divulgados pela Federação Brasileira de Bancos (Febraban) estimam que o saldo total de crédito tenha crescido 0,3% em setembro, enquanto a expansão acumulada em 12 meses teria desacelerado de 9,2% para 8,3%. No crédito livre destinado às famílias, a estimativa é de que o saldo tenha avançado 9,8% em um ano, com a expansão mensal sustentada pelo crédito rotativo, modalidade que exige atenção diante do elevado endividamento familiar.
O cenário também é acompanhado pela deterioração dos indicadores de pagamento. Segundo dados do Banco Central referentes a agosto, a inadimplência das famílias no crédito livre chegou a 8%, enquanto a taxa de inadimplência do cartão de crédito, considerando as modalidades rotativa e parcelada, atingiu 10%. O endividamento das famílias alcançou 49,9% da renda disponível.
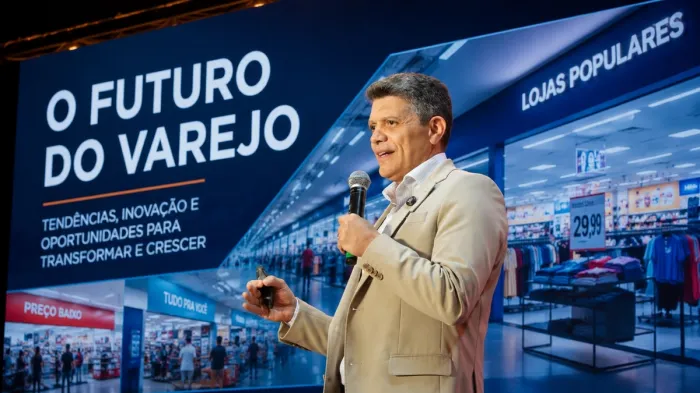
Para o empresário Nauro Freitas, CEO da MOOVpay, o debate sobre crédito precisa considerar tanto a sustentabilidade financeira das famílias quanto a importância do consumo para a atividade econômica. O crédito próprio, incluindo soluções de crediário e cartões private label vinculados ao varejo, pode ampliar as alternativas de financiamento, desde que acompanhado de critérios adequados de concessão, transparência e avaliação de risco.
"Independentemente do resultado das eleições, o desafio é preservar as condições para que as famílias atendam às suas necessidades e o varejo continue movimentando a economia. O crédito pode contribuir para essa dinâmica quando oferece condições claras e compatíveis com a capacidade de pagamento de cada consumidor", afirma o empresário.
Crédito no varejo e poder de compra
Os meios de pagamento seguem desempenhando papel relevante na economia. Segundo o Panorama Abecs, da Associação Brasileira das Empresas de Cartões de Crédito e Serviços, o setor movimentou R$ 2,3 trilhões no primeiro semestre de 2026, crescimento de 8% em relação ao mesmo período do ano anterior. Desse total, R$ 1,7 trilhão correspondeu a transações com cartões de crédito. No período, foram realizados 23,9 bilhões de operações com cartões, uma média de 133 milhões por dia.
Nesse contexto, o crédito próprio e o private label podem integrar a estratégia de relacionamento entre varejistas e consumidores, oferecendo alternativas de pagamento e condições comerciais específicas. A efetividade dessas soluções, contudo, depende de uma análise criteriosa do perfil de cada cliente, da clareza dos encargos e do acompanhamento dos compromissos financeiros assumidos.
De acordo com o empresário, a discussão ganha importância especialmente para consumidores da classe C, para os quais o acesso a instrumentos de financiamento pode contribuir para a aquisição de bens duráveis e para a organização de compras de maior valor.
"No Brasil, o parcelamento é uma alternativa relevante e deve ser considerado na proposta de crédito ao consumo, porque a parcela precisa caber no orçamento familiar. O private label é uma ferramenta importante nesse contexto: pode combinar condições de parcelamento e benefícios vinculados à loja, funcionando como uma alavanca para as vendas e o relacionamento no varejo. Essa proposta precisa considerar o custo total da compra e os demais compromissos da família, porque ampliar o crédito não significa aumentar automaticamente a renda", complementa Freitas.
Apostas on-line ampliam a pressão sobre o orçamento
Outro fator que entrou no debate sobre o endividamento é o comprometimento da renda com as apostas on-line. Uma pesquisa divulgada pela Confederação Nacional de Dirigentes Lojistas (CNDL) e pelo SPC Brasil, em setembro de 2026, estima em 50 milhões o número de apostadores nas capitais brasileiras. O levantamento aponta gasto médio mensal de R$ 213 com apostas e mostra que 23% dos participantes afirmaram ter comprometido a renda ou o bem-estar financeiro com essa atividade.
Os efeitos sobre o orçamento aparecem também nos hábitos de consumo: 43% dos apostadores disseram já ter deixado de comprar algum produto ou serviço para destinar recursos aos jogos, enquanto 25% afirmaram ter deixado de pagar alguma conta para apostar.
Em outra frente, um levantamento do Comitê Nacional de Secretários de Fazenda dos Estados e do Distrito Federal (Comsefaz), baseado em estatísticas de pagamentos do Banco Central, estimou que as perdas líquidas das famílias com apostas chegaram a R$ 62,5 bilhões em 2025. O valor corresponde à diferença entre os recursos apostados e os prêmios devolvidos, considerando as transferências via Pix analisadas no estudo.
Para o mercado de crédito, os números reforçam a importância de compreender o orçamento do consumidor de forma mais ampla — visão com a qual Nauro Freitas concorda. "As despesas que disputam espaço no orçamento precisam ser consideradas na avaliação do crédito. Para o varejo, isso reforça a importância de acompanhar o relacionamento com o cliente e observar sinais de dificuldade de pagamento, além da análise feita na concessão", ressalta o empresário.
Na avaliação de Freitas, a agenda econômica do próximo governo deverá considerar a capacidade de as famílias manterem o consumo sem aprofundar a vulnerabilidade financeira. "O desafio para o varejo é transformar o acesso ao crédito em uma relação duradoura com o consumidor. Isso exige equilibrar oportunidade de compra, capacidade de pagamento e sustentabilidade da operação", finaliza.